Позики для всіх!
  • До 100 000 грн. строком до 4-х років
  • Пільгові умові на перший кредит
  • Підберемо для Вас найвигідніші пропозиції
  • Гроші будут у Вас уже сьогодні
На перший кредит діють вигідні пільги, також активується спеціальна пропозиція — знижка 95% на нарахування відсотків.
Пільгові умови закінчуються церез:
00:00

Оформіть заявку зараз

отримайте результат сьогодні!

На яку суму потрібен кредит?

Я хочу отримати:
Сума Комісія * Віддати
 ₴ +  ₴ =  ₴
Далі
Сьогодні знижка доступна лише для 15 осіб — встигни скористатися пропозицією.

Яка ціль кредиту?

На покупки
До зарплати
На лікування
Несподівані витрати
На погашення другого кредиту
На оплату рахунків
На розвиток бізнесу

Працевлаштування та дохід

Офіційно працевлаштований
Неофіційно працевлаштований
Підприємець/ФОП
Пенсіонер
Військовослужбовець
Безробітній
Інше

Вкажіть Ваш номер телефону для зв'язку

Далі
Поспішай — інші вже скористалися, залишилося лише 10 місць

Вкажіть Вашу електронну скриньку для зв'язку

Я згоден отримувати розсилку від сервісу про пільгові кредити і бонусні програми.
Далі

Прізвище Ім’я

Далі

Вкажіть Вашу стать

Чоловіча
Жіноча

Вкажіть дату свого народження

Далі
Залишився останній шанс для 4 осіб

Для отримання грошей натисніть

Натискаючи кнопку отримати пропозиції Ви погоджуєтесь з умовами обробки персональних даних
Отримати пропозиції
Шаг: 0 из 0 - 0 %

Сьогодні оформлено заявок: 2724

5 хвилин тому:
Любов, оформлена заявка на 1 000 грн.
9 хвилин тому:
Владлен, оформлена заявка на 6 000 грн.
10 хвилин тому:
Дарія, оформлена заявка на 100 000 грн.
* Багато хто з наших партнерів пропонує кредит зі ставкою 0,01% для нових клієнтів. Ви можете прочитати детальні умови на сайті вибраної пропозиції
Консолідація · МФО · один щомісячний платіж

Як об'єднати кілька різних мікрокредитів в один загальний щомісячний платіж?

Якщо одночасно відкрито декілька мікрокредитів, проблема часто полягає не тільки у загальній сумі боргу. У кожної МФО своя дата платежу, процентна ставка, строк та правила прострочення. Через це навіть людина зі стабільним офіційним доходом може втратити контроль над календарем виплат.

Один зі способів спростити ситуацію — консолідація або рефінансування: оформити один довший кредит і використати його для повного погашення кількох коротких позик. Після закриття старих договорів залишається один кредитор, одна дата та один щомісячний платіж.
МФО 1 · платіж 6 числа
МФО 2 · платіж 13 числа
МФО 3 · платіж 21 числа
МФО 4 · платіж 27 числа
→
Один кредит Одна дата погашення · один щомісячний платіж · зрозумілий довгостроковий графік
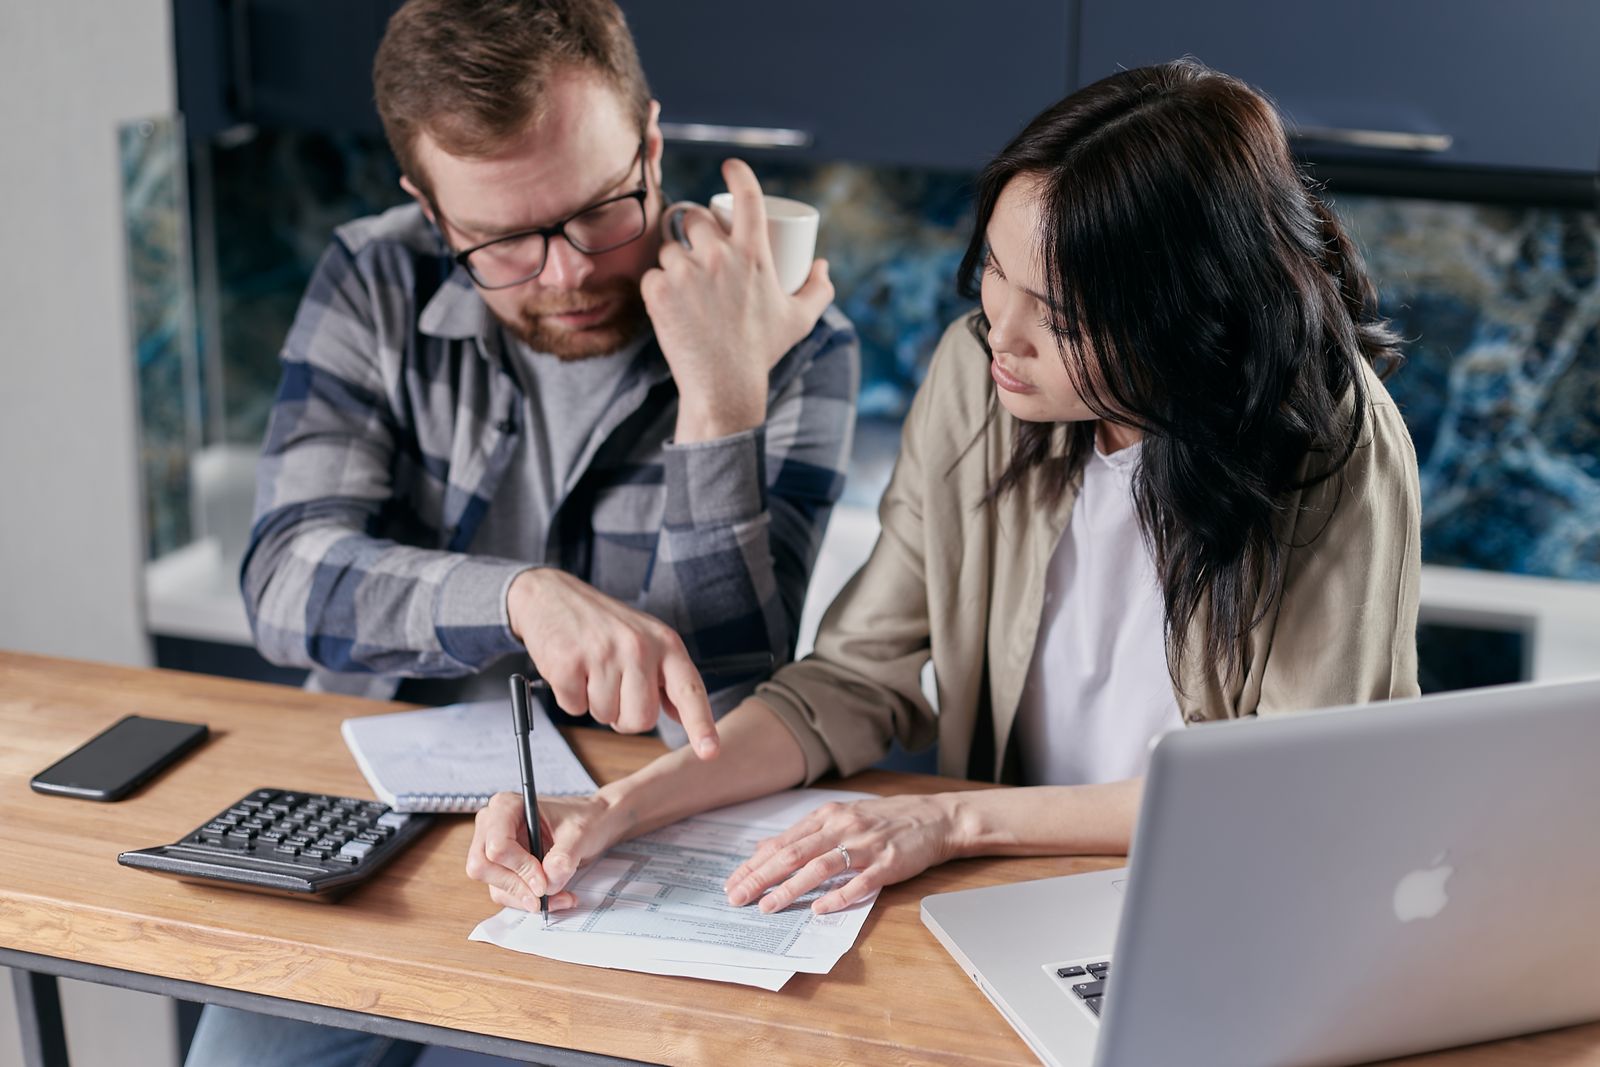
Планування сімейного бюджету та об'єднання кількох кредитних платежів

Що означає об'єднати мікрокредити в один платіж

Якщо позики оформлені у різних МФО, просто «склеїти» їхні договори в один документ без участі кредиторів неможливо.

Найпоширеніша схема виглядає інакше: банк або фінансова компанія видає новий довгостроковий кредит, після чого його кошти використовуються для повного дострокового погашення старих мікрокредитів.

У результаті:

  • старі договори МФО закриваються;
  • припиняється необхідність стежити за кількома датами;
  • залишається один залишок боргу;
  • з'являється один регулярний щомісячний платіж;
  • строк зазвичай стає довшим, ніж у коротких мікропозик.
Головна мета консолідації — не отримати ще більше грошей, а замінити кілька старих зобов'язань одним керованим графіком.

Які законні підстави дозволяють об'єднувати кредити

Українське законодавство не забороняє використовувати новий кредит для погашення попередніх зобов'язань. Для цього існує декілька правових механізмів.

1. Дострокове погашення старих мікрокредитів

Стаття 16 Закону України «Про споживче кредитування» надає споживачу право в будь-який момент повністю або частково достроково повернути споживчий кредит.

Тому після отримання нового кредиту позичальник може направити кошти на повне закриття старих договорів МФО.

Закон України «Про споживче кредитування» Стаття 16 — дострокове повернення кредиту

2. Зміна договору за згодою сторін

Стаття 651 Цивільного кодексу передбачає, що договір може бути змінений за згодою сторін, якщо інше не визначено законом або самим договором.

Цей механізм застосовується, наприклад, коли кредитор погоджує реструктуризацію: збільшує строк, змінює платіж або встановлює новий графік.

Цивільний кодекс України Стаття 651 — зміна договору

3. Новація зобов'язання

Стаття 604 Цивільного кодексу допускає припинення первісного зобов'язання шляхом його заміни новим за домовленістю сторін.

Кодекс також передбачає, що у випадках, визначених законом або договором, новація може стосуватися декількох первісних зобов'язань.
Якщо мікрокредити оформлені у різних незалежних МФО, типовим практичним шляхом залишається не спільна новація, а новий кредит + повне дострокове закриття кожного старого договору окремо.
Ноутбук і калькулятор для розрахунку одного щомісячного кредитного платежу

Як активні кредити МФО впливають на офіційний дохід

Важливо розрізняти офіційний дохід і доступний дохід після кредитних платежів.

Сам факт наявності позик МФО не зменшує зарплату, яку роботодавець офіційно нараховує вам. Якщо ви отримуєте 30 000 грн після податків, відкриття трьох МФО не змінює цю цифру в довідці про зарплату.

Але для нового кредитора фінансова картина вже інша: він повинен оцінити не тільки дохід, а й зобов'язання перед іншими кредитодавцями.

Стаття 10 Закону «Про споживче кредитування» Кредитодавець при оцінці кредитоспроможності враховує строк і суму нового кредиту, доходи споживача, виконання попередніх кредитних операцій та зобов'язання перед іншими кредитодавцями.

Крім того, після змін у законодавстві кредитодавці повинні передавати інформацію щодо споживчих кредитів хоча б до одного бюро кредитних історій. Тому розраховувати, що активна мікропозика обов'язково залишиться невидимою для нового кредитора, не варто.

Офіційний дохід Зарплата, пенсія або інший підтверджений регулярний дохід.
Боргове навантаження Сума обов'язкових платежів за банками, картками, розстрочками та МФО.
Вільний залишок Частина доходу після базових витрат та всіх обов'язкових платежів.
Нова кредитоспроможність Чи дозволяє вільний залишок безпечно обслуговувати ще один кредит.

Що таке DSTI і навіщо він потрібен

У фінансовому аналізі використовується показник DSTI — debt service-to-income. Він показує співвідношення всіх регулярних витрат на погашення боргів до місячного чистого доходу.

DSTI = усі щомісячні платежі за боргами ÷ чистий місячний дохід × 100%

Наприклад, якщо чистий офіційний дохід становить 30 000 грн, а кредити щомісяця потребують 12 000 грн, DSTI дорівнює 40%.

НБУ використовує DSTI як показник боргового навантаження у власному аналізі кредитного ринку. При цьому немає єдиного універсального законодавчого правила, що споживчий кредит автоматично заборонений, наприклад, після рівня 30% або 40%.

Кредитор використовує власну внутрішню політику оцінювання кредитоспроможності та ризику.

Тому цифру 30% або 40% не слід подавати як «ліміт НБУ для кожної людини». Це індикатор навантаження, а не універсальна законодавча межа для всіх споживчих кредитів.

Як зробити один щомісячний платіж оптимальним під свій дохід

Починати потрібно не з питання «який максимальний кредит мені дадуть?», а з питання «яку суму я зможу стабільно сплачувати навіть у складний місяць?»

Практична формула бюджету
Дохід − базові витрати − інші обов'язкові платежі − фінансовий резерв = максимум для консолідованого платежу
32 000 грн чистий стабільний дохід
18 000 грн житло, харчування, транспорт, комунальні
4 000 грн резерв та інші обов'язкові витрати
до 10 000 грн теоретична верхня межа платежу за цим бюджетом

На практиці краще не використовувати весь залишок. Якщо вільно залишається 10 000 грн, платіж 9 500–10 000 грн залишає практично нульовий запас на лікування, ремонт або тимчасове зменшення доходу.

Практична рекомендація: обирайте графік так, щоб після нового кредитного платежу в бюджеті залишався реальний грошовий резерв. Це важливіше, ніж отримати мінімально можливий строк кредиту.

Приклад: чотири МФО проти одного кредиту

Зобов'язання Залишок Поточна схема
МФО 1 8 000 грн короткий строк
МФО 2 12 000 грн короткий строк
МФО 3 15 000 грн окрема дата платежу
МФО 4 10 000 грн окрема дата платежу
Разом 45 000 грн 4 договори та 4 графіки

Якщо новий кредитор схвалює 45 000 грн на довший строк і ці кошти повністю закривають усі чотири договори, позичальник отримує один новий графік.

Але порівнювати потрібно не тільки щомісячний платіж. Обов'язково перевірте:

  • реальну річну процентну ставку;
  • строк нового кредиту;
  • повну суму до повернення;
  • разові та щомісячні комісії;
  • чи справді старі МФО будуть погашені повністю;
  • чи не включено в новий кредит зайву суму «на руки».
Розрахунок особистого бюджету на смартфоні перед оформленням одного кредитного платежу

Як правильно провести консолідацію крок за кроком

Крок 1. Зберіть усі договори Запишіть кожну МФО, залишок тіла, проценти, дату наступного платежу та повну суму для дострокового закриття.
Крок 2. Замовте актуальну суму погашення Не використовуйте стару цифру з договору: поточний залишок може вже відрізнятися.
Крок 3. Порахуйте сумарний борг Саме стільки має покрити новий кредит, якщо мета — повна консолідація.
Крок 4. Порахуйте посильний місячний платіж Виходьте з чистого стабільного доходу, базових витрат і фінансового резерву.
Крок 5. Порівняйте довгострокові пропозиції Дивіться на РРПС, загальну вартість, строк і тип графіка, а не лише на рекламну ставку.
Крок 6. Закрийте старі МФО повністю Не залишайте невеликі залишки, через які договір продовжуватиме діяти.
Крок 7. Перевірте статус кожного договору Збережіть квитанції та переконайтеся, що заборгованість дорівнює нулю.
Крок 8. Не відновлюйте цикл Після консолідації не оформлюйте нові МФО лише тому, що старі ліміти знову стали доступними.

Порада фінансового експерта

Практична експертна рекомендація

Консолідуйте борги лише тоді, коли після операції старі договори зникають

Найтиповіша помилка — отримати довгостроковий кредит, погасити лише частину мікропозик і витратити залишок на поточні потреби.

Тоді замість чотирьох старих боргів людина отримує п'ятий кредит, а загальне навантаження майже не знижується.

Перед підписанням нового договору складіть просту умову: новий кредит має закрити 100% визначених старих боргів, а новий щомісячний платіж повинен вписуватися у реальний стабільний бюджет без нових позик.

Що радить НБУ перед оформленням нового кредиту

Національний банк рекомендує споживачам не оцінювати кредит тільки за номінальною процентною ставкою.

Перед підписанням потрібно перевірити:

Повну реальну вартість

Разом із комісіями та супутніми платежами.

Реальну річну процентну ставку

Вона краще показує вартість, ніж одна рекламна цифра.

Тип графіка

Перевірте точну суму кожного місячного платежу.

Дострокове погашення

З'ясуйте, як закрити кредит раніше строку.

Строк договору

Чим довший строк, тим більшою може стати загальна переплата.

Додаткові послуги

Перевірте страховки, комісії та інші витрати.

Коли об'єднання мікрокредитів може не допомогти

Новий платіж усе одно завеликий Якщо після базових витрат він не поміщається у бюджет, проблему не вирішено.
Старі МФО залишаються відкритими Консолідація працює лише тоді, коли визначені старі борги справді закриті.
Новий кредит значно дорожчий Менший платіж може приховувати дуже довгий строк і більшу загальну переплату.
Дохід нестабільний Якщо навіть базові витрати вже покриваються позиками, спершу потрібно стабілізувати бюджет.

FAQ

Чи можна законно об'єднати декілька МФО в один кредит?

Так. Найтиповіша схема — отримати новий кредит і достроково повністю погасити ним кілька старих споживчих кредитів.

Чи є в Україні окремий закон про консолідацію кредитів?

Окремого універсального продукту, який кожен кредитор зобов'язаний надавати, немає. Використовуються положення Закону «Про споживче кредитування» та Цивільного кодексу.

Чи маю я право достроково закрити мікрокредит?

Закон «Про споживче кредитування» передбачає право споживача повністю або частково достроково повернути кредит.

Чи бачить банк мої активні МФО?

Інформація про споживчі кредити передається до бюро кредитних історій відповідно до законодавчих вимог. Кредитор може використовувати законно отримані дані під час оцінки кредитоспроможності.

Чи зменшують мікрокредити мій офіційний дохід?

Ні. Зарплата або інший офіційний дохід не стає меншим у документах через наявність МФО. Але платежі за МФО зменшують доступну частину доходу і можуть погіршити оцінку кредитоспроможності.

Що таке DSTI?

Це співвідношення регулярних витрат на обслуговування всіх боргів до чистого місячного доходу.

Який DSTI вважається дозволеним законом?

Єдиної універсальної законодавчої межі для всіх споживчих кредитів немає. Кредитори застосовують власну політику оцінювання кредитоспроможності.

Як визначити комфортний місячний платіж?

Від чистого стабільного доходу відніміть базові витрати, інші обов'язкові платежі та фінансовий резерв. Новий платіж повинен бути нижчим за залишок, який отримали.

Чи краще зробити строк довшим, щоб зменшити платіж?

Іноді це допомагає бюджету, але довший строк може суттєво збільшити загальну переплату. Порівнюйте обидва показники.

Чи можна отримати додаткові гроші разом із консолідацією?

Технічно це залежить від продукту кредитора, але якщо мета — вийти з боргового циклу, додаткова сума збільшує нове зобов'язання і часто суперечить самій меті консолідації.

Що робити після погашення старих МФО?

Перевірте нульовий залишок, збережіть підтвердження погашення та через певний час перевірте, чи правильно оновилася кредитна історія.

Що робити, якщо жоден кредитор не погоджує консолідацію?

Не варто перекривати старі борги новою дорогою МФО. Зверніться до чинних кредиторів і перевірте можливість реструктуризації, подовження строку або нового графіка.

Один платіж має спрощувати борг, а не просто переносити його

Об'єднання кількох мікрокредитів може бути корисним, якщо новий довгостроковий кредит повністю закриває старі договори та створює один прогнозований щомісячний платіж.

Закон дозволяє достроково погашати споживчі кредити, а Цивільний кодекс передбачає зміну й новацію зобов'язань за відповідних умов. Водночас новий кредитор зобов'язаний оцінити ваш дохід і вже існуючі борги.

Тому перед заявкою порахуйте не максимальну доступну суму, а реальний платіж, який залишає гроші на базові витрати та фінансовий резерв.

Якщо після консолідації старі МФО залишаються відкритими або для нового платежу все одно потрібно позичати гроші, фінансову проблему фактично не вирішено.
IFY.com.ua працює як сервіс підбору кредитних пропозицій. Рішення щодо схвалення, рефінансування, доступної суми, ставки та строку приймає конкретний банк або фінансова компанія.
Популярні теги
Як об'єднати кілька різних мікрокредитів в один загальний щомісячний платіж?
Швидко Гроші
Схвалення
88%

Преміально

  • Сума до50 000₴
  • Ставка0.01 %
  • Термін до217дн
  • Кредитний
    ліміт до
    50000₴
Отримати гроші
Детальніше
Швидко Гроші
stars
Сума до
50 000 ₴
Термін до
217 дн
Оформлення
20 хв
1-й кредит під
1 %
Реальна річна процентна ставка
від
631 %
до
11 016,79 %
текстове поле
Procent
Схвалення
89%

Гнучко

  • Сума до25 000₴
  • Ставка0.01 %
  • Термін до365дн
  • Кредитний
    ліміт до
    50000₴
Отримати гроші
Детальніше
Procent
stars
Сума до
25 000 ₴
Термін до
365 дн
Оформлення
10 хв
1-й кредит під
44,39 %
Реальна річна процентна ставка
від
46,22 %
до
3 433,31 %
текстове поле
RabbitMoney UA
Схвалення
81%

Лояльно

  • Сума до60 000₴
  • Ставка0.01 %
  • Термін до365дн
  • Кредитний
    ліміт до
    50000₴
Отримати гроші
Детальніше
RabbitMoney UA
stars
Сума до
60 000 ₴
Термін до
365 дн
Оформлення
5 хвилин
1-й кредит під
0,01 %
Реальна річна процентна ставка
від
1 %
до
2617,16 %
Creditnice
Схвалення
98%

Без відмов

  • Сума до100 000₴
  • Ставка0.01 %
  • Термін до300дн
  • Кредитний
    ліміт до
    50000₴
Отримати гроші
Детальніше
Creditnice
stars
Сума до
100 000 ₴
Термін до
300 дн
Оформлення
15 хв
1-й кредит під
1 %
Реальна річна процентна ставка
від
0,1 %
до
21 919 %
текстове поле
Fastcredit
Схвалення
89%

Швидко

  • Сума до20 000₴
  • Ставка0.01 %
  • Термін до365дн
  • Кредитний
    ліміт до
    50000₴
Отримати гроші
Детальніше
Fastcredit
stars
Сума до
20 000 ₴
Термін до
365 дн
Оформлення
15 хв
1-й кредит під
4 %
Реальна річна процентна ставка
від
4 %
до
916 %
текстове поле
FinClick UA
Схвалення
89%

Зручно

  • Сума до8 000₴
  • Ставка0.01 %
  • Термін до364дн
  • Кредитний
    ліміт до
    50000₴
Отримати гроші
Детальніше
FinClick UA
stars
Сума до
8 000 ₴
Термін до
364 дн
Оформлення
10 хв
1-й кредит під
0.9 %
Реальна річна процентна ставка
від
3350,78 %
до
5560,49 %
текстове поле
Finbert UA
Схвалення
87%

Ефективно

  • Сума до8 000₴
  • Ставка0.01 %
  • Термін до364дн
  • Кредитний
    ліміт до
    50000₴
Отримати гроші
Детальніше
Finbert UA
stars
Сума до
8 000 ₴
Термін до
364 дн
Оформлення
15 хв
1-й кредит під
%
Реальна річна процентна ставка
від
3 042,1 %
до
3 251,30 %
текстове поле
Tengo
Схвалення
93%

Високий рейтинг

  • Сума до30 000₴
  • Ставка0.01 %
  • Термін до360дн
  • Кредитний
    ліміт до
    50000₴
Отримати гроші
Детальніше
Tengo
stars
Сума до
30 000 ₴
Термін до
360 дн
Оформлення
15 хв
1-й кредит під
0,01 %
Реальна річна процентна ставка
від
1411,91 %
до
2920,43 %
текстове поле
Starfin
Схвалення
90%

Прозорість

  • Сума до50 000₴
  • Ставка0.01 %
  • Термін до365дн
  • Кредитний
    ліміт до
    50000₴
Отримати гроші
Детальніше
Starfin
stars
Сума до
50 000 ₴
Термін до
365 дн
Оформлення
5 хв
1-й кредит під
0,01% %
Реальна річна процентна ставка
від
2258,11 %
до
2895,10 %
текстове поле
CreditKasa
Схвалення
89%

Своєчасно

  • Сума до100 000₴
  • Ставка0.01 %
  • Термін до365дн
  • Кредитний
    ліміт до
    50000₴
Отримати гроші
Детальніше
CreditKasa
stars
Сума до
100 000 ₴
Термін до
365 дн
Оформлення
8 хв
1-й кредит під
3,72 %
Реальна річна процентна ставка
від
179.65% %
до
6721.30 %
текстове поле
LoanPlus UA
Схвалення
89%

Оптимально

  • Сума до20 000₴
  • Ставка0.01 %
  • Термін до80дн
  • Кредитний
    ліміт до
    50000₴
Отримати гроші
Детальніше
LoanPlus UA
stars
Сума до
20 000 ₴
Термін до
80 дн
Оформлення
5 хв
1-й кредит під
%
Реальна річна процентна ставка
від
68,27 %
до
3 785,05 %
текстове поле
Твоя Позика
Схвалення
88%

Почни зараз

  • Сума до150 000₴
  • Ставка0.01 %
  • Термін до169дн
  • Кредитний
    ліміт до
    50000₴
Отримати гроші
Детальніше
Твоя Позика
stars
Сума до
150 000 ₴
Термін до
169 дн
Оформлення
10 хв
1-й кредит під
0,01 %
Реальна річна процентна ставка
від
1 829,17 %
до
10 376,34 %
текстове поле
Microcash
Схвалення
91%

Відкривай тут

  • Сума до15 000₴
  • Ставка0.01 %
  • Термін до90дн
  • Кредитний
    ліміт до
    50000₴
Отримати гроші
Детальніше
Microcash
stars
Сума до
15 000 ₴
Термін до
90 дн
Оформлення
10 хв
1-й кредит під
1,7 %
Реальна річна процентна ставка
від
620,5 %
до
25 750,4 %
текстове поле
Просто Кредит
Схвалення
90%

Лояльно

  • Сума до8 600₴
  • Ставка0.01 %
  • Термін до90дн
  • Кредитний
    ліміт до
    50000₴
Отримати гроші
Детальніше
Просто Кредит
stars
Сума до
8 600 ₴
Термін до
90 дн
Оформлення
10 хв
1-й кредит під
1,5 %
Реальна річна процентна ставка
від
3,65 %
до
21 919 %
текстове поле
Ewa Cash
Схвалення
88%

Швидка заявка

  • Сума до15 000₴
  • Ставка0.01 %
  • Термін до360дн
  • Кредитний
    ліміт до
    50000₴
Отримати гроші
Детальніше
Ewa Cash
stars
Сума до
15 000 ₴
Термін до
360 дн
Оформлення
15 хв
1-й кредит під
3 %
Реальна річна процентна ставка
від
3,71 %
до
4 600,00 %
текстове поле
Є-Гроші
Схвалення
78%

Легко

  • Сума до30 000₴
  • Ставка0.01 %
  • Термін до180дн
  • Кредитний
    ліміт до
    50000₴
Отримати гроші
Детальніше
Є-Гроші
stars
Сума до
30 000 ₴
Термін до
180 дн
Оформлення
5 хв
1-й кредит під
0.01 %
Реальна річна процентна ставка
від
47,43 %
до
107,36 %
текстове поле
My Credit
Схвалення
87%

Без переплат

  • Сума до50 000₴
  • Ставка0.01 %
  • Термін до365дн
  • Кредитний
    ліміт до
    50000₴
Отримати гроші
Детальніше
My Credit
stars
Сума до
50 000 ₴
Термін до
365 дн
Оформлення
5 хв
1-й кредит під
3,99 %
Реальна річна процентна ставка
від
1259,21 %
до
3549,15 %
текстове поле
CLY
Схвалення
81%

Без затримки

  • Сума до8 000₴
  • Ставка0.01 %
  • Термін до60дн
  • Кредитний
    ліміт до
    50000₴
Отримати гроші
Детальніше
CLY
stars
Сума до
8 000 ₴
Термін до
60 дн
Оформлення
10 хв
1-й кредит під
5 %
Реальна річна процентна ставка
від
%
до
6 465 14 %
текстове поле
FreeStyle Credit
Схвалення
90%

Зручно

  • Сума до27 000₴
  • Ставка0.01 %
  • Термін до60мс
  • Кредитний
    ліміт до
    50000₴
Отримати гроші
Детальніше
FreeStyle Credit
stars
Сума до
27 000 ₴
Термін до
60 мс
Оформлення
10 хв
1-й кредит під
%
Реальна річна процентна ставка
від
0.5 %
до
2 357 %
текстове поле
Популярні теги
[Популярні теги]